


令和9年度からの個人住民税(市民税・都民税)の変更点について
ページ番号 1029772 更新日 令和8年9月25日
市民税・都民税の税制改正のうち、主なものを記載しています。
税制改正について、詳しくは下記ホームページをご覧ください。
※所得税については税務署へお問い合わせください。

1.給与所得控除の見直し
給与所得控除について、最低保障額が現行の65万円から69万円に引き上げられます。なお、令和9年度及び令和10年度はさらに5万円が加算され、最低保障額は74万円となります。
|
給与収入 |
給与所得控除 |
|
|---|---|---|
|
改正前 (令和8年度) |
改正後 (令和9年度・令和10年度) |
|
| 190万円以下 |
65万円(最低保障額) |
74万円(最低保障額) |
| 190万円超220万円以下 | 給与等の収入金額×30%+8万円 | |
| 220万円超 | 改正なし | |
(注)給与所得控除の改正に伴い、家内労働者等の事業所得等の所得計算の特例についても、必要経費に算入する金額の最低保障額が69万円(改正前:65万円)に引き上げられます。
2.各種控除に係る所得要件の引上げ
各種控除の適用を受ける場合の所得要件額が4万円引き上げられます。
|
所得要件 |
改正前 |
改正後 |
|---|---|---|
|
同一生計配偶者及び扶養親族の合計所得金額 |
58万円 (123万円以下) |
62万円 (136万円以下) |
|
ひとり親の生計を一にする子の総所得金額等 |
58万円 (123万円以下) |
62万円 (136万円以下) |
|
勤労学生の合計所得金額 |
85万円 (150万円以下) |
89万円 (163万円以下) |
|
雑損控除の適用が認められる親族の総所得金額等 |
58万円 (123万円以下) |
62万円 (136万円以下) |
|
家内労働者の特例における必要経費に算入する金額の最低保障額 |
65万円 |
69万円 |
(注)( )内は給与収入のみの場合の収入金額
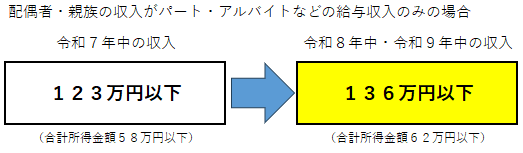
令和8年中の給与収入が136万円以下(改正前123万円)であれば、同一生計配偶者や扶養親族となるため、令和9年度市民税・都民税・森林環境税の課税において扶養している方は、配偶者控除や扶養控除の適用を受けることができます。
例:配偶者・親族の収入がパート・アルバイトなどの給与収入のみの場合
(注)配偶者控除については、扶養している方自身の合計所得金額が1,000万円を超える場合は適用を受けることができません。
(参考1)非課税基準および控除適用基準
給与所得控除の見直しに伴い、市民税・都民税・森林環境税が課税されない範囲が変更になります。
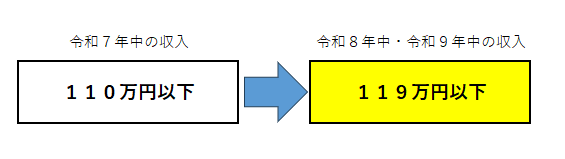
令和8年度及び令和9年度中の給与収入が119万円以下(改正前110万円以下)であれば、令和9年度及び令和10年度の市民税・都民税・森林環境税は課税されません。
(注)市民税・都民税・森林環境税が課税されない方(非課税)は前年中の合計所得金額が45万円以下の方です。障害者や未成年である場合や扶養家族がいる場合は、非課税となる前年中の合計所得金額の範囲が変わります。
非課税基準
|
前年の合計所得金額 |
給与収入金額 |
|
|---|---|---|
|
障害者、未成年、寡婦、ひとり親 |
135万円以下 |
209万円以下 |
|
扶養親族等の合計人数 |
前年の合計所得金額 |
給与収入金額 |
|---|---|---|
|
0人(扶養親族を有しない) |
45万円以下 |
119万円以下 |
|
1人 |
101万円以下 |
175万円以下 |
|
2人 |
136万円以下 |
210万円以下 |
|
3人 |
171万円以下 |
255万6千円以下 |
|
4人 |
206万円以下 |
305万7千円以下 |
(注)所得税の基準とは異なります。
例:給与収入のみ(障害者控除や扶養している親族がいない場合)
市民税・都民税・森林環境税が課税されない範囲(非課税)
(参考2)所得税の改正について
所得税においては基礎控除が改正され、令和8年度の所得から適用になります。(市民税・都民税・森林環境税に適用される基礎控除の改正はありません。)
詳細は、下記の国税庁ホームページをご確認ください。
このページに関するお問い合わせ
市民部 課税課 市民税係
〒203-8555 東京都東久留米市本町3-3-1
電話:042-470-7777 普通徴収担当(内線2333~2335)、特別徴収担当(内線2336、2337)、軽自動車税担当(内線2331、2332) ファクス:042-470-7806
お問い合わせは専用フォームをご利用ください。